SmartVermögen

Screenshots
Details
- Bewertung
- 4,4
- Version
- 3.5.1
- Entwickler
- bevestor GmbH
SmartVermögen richtet sich an Menschen, die ihre Geldanlage nicht komplett selbst über einzelne Wertpapiere zusammenstellen möchten, aber trotzdem einen digitalen und persönlichen Zugang erwarten. Ich habe die App als Finanzanwendung von bevestor GmbH vor allem unter einem Gesichtspunkt betrachtet: Bleibt sie auch dann nützlich, wenn der erste Eindruck vorbei ist und aus dem Ausprobieren eine regelmäßige Gewohnheit werden soll?
Mein Eindruck fällt grundsätzlich positiv aus, allerdings nicht pauschal. Die Anwendung kann den Einstieg in eine professionell wirkende Geldanlage angenehmer machen, weil sie weniger nach ständigem Börsenbeobachten verlangt als ein klassisches Wertpapierdepot. Gleichzeitig ist sie nicht für jeden die beste Lösung. Wer jede Anlageentscheidung selbst treffen, Kosten bis ins kleinste Detail vergleichen oder kurzfristig handeln möchte, dürfte sich schnell eingeengt fühlen.
Im App Store wird SmartVermögen als kostenlose Anwendung für Finanzen geführt. Die App ist ab USK 0 freigegeben und läuft ab iOS beziehungsweise Android 9. Die aktuelle Fassung trägt die Versionsnummer 3.5.1. Solche Eckdaten sind nicht der wichtigste Grund für die Nutzung, sie zeigen aber, dass die Anwendung auf eine breite Gruppe mobiler Nutzer zielt und nicht nur auf erfahrene Anleger.
Der erste Eindruck: angenehm geführt, aber kein Ersatz für eigene Entscheidungen
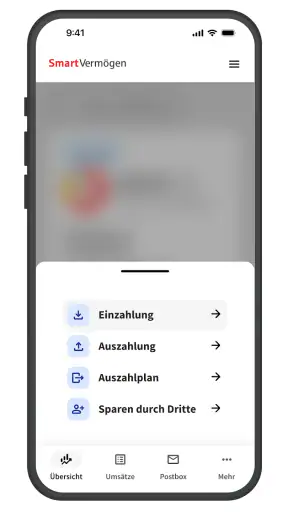
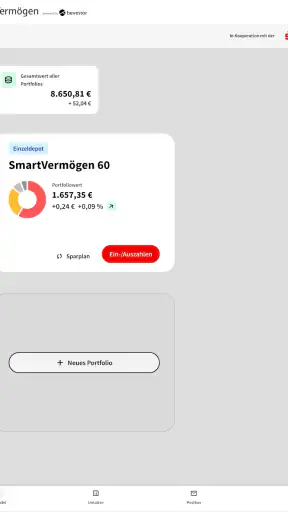
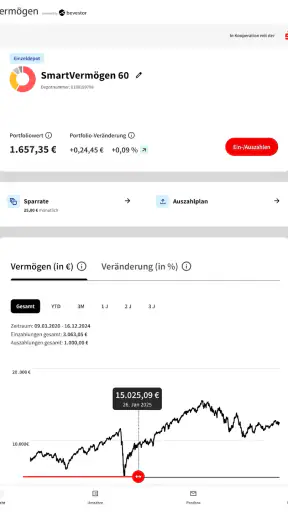
In der ersten Woche gefällt mir vor allem die klare Grundidee: Geldanlage soll digital zugänglich sein, ohne dass man sich sofort durch eine große Zahl einzelner Wertpapiere arbeiten muss. Das passt zu Menschen, die zwar langfristig Vermögen aufbauen möchten, aber nicht regelmäßig Nachrichten, Kursgrafiken und Unternehmensberichte verfolgen wollen. Die App wirkt dadurch eher wie ein begleiteter Anlageweg als wie ein Werkzeug für aktives Trading.
Der kurze Store-Name SmartVermögen setzt dabei die richtige Erwartung. Es geht nicht um ein Spiel mit Kursen und auch nicht um eine reine Haushaltsbuch-App. Wer die Anwendung öffnet, sollte sich deshalb mit dem Gedanken anfreunden, dass die zentrale Aufgabe nicht das tägliche Kaufen und Verkaufen ist, sondern eine passende Anlageentscheidung zu treffen und anschließend diszipliniert dabeizubleiben.
Für Einsteiger ist diese Begrenzung ein Vorteil. Bei einem herkömmlichen Depot kann die Auswahl schon am Anfang überfordern: Aktien, Fonds, ETFs, Sparpläne und verschiedene Handelsplätze stehen nebeneinander. Eine digital unterstützte Vermögensanlage nimmt einen Teil dieser Entscheidungslast ab. Das ist besonders hilfreich, wenn man bisher aus Unsicherheit gar nicht investiert hat.
Ich würde allerdings nicht den Fehler machen, die einfache Bedienung mit einer einfachen finanziellen Entscheidung zu verwechseln. Auch eine geführte Anlage braucht ein klares Ziel, einen passenden Zeithorizont und eine realistische Einschätzung der eigenen Risikobereitschaft. Die App kann den Prozess strukturieren, aber sie kann nicht für mich entscheiden, ob ich Geld in absehbarer Zeit für eine Wohnung, eine Ausbildung oder eine größere Anschaffung benötige.
Mein wichtigster Tipp für die erste Nutzung lautet daher: Nicht sofort nur auf die Oberfläche achten, sondern vorher festlegen, welcher Betrag wirklich langfristig entbehrlich ist. Wer diese Frage überspringt, beurteilt die Anwendung später womöglich unfair, obwohl das eigentliche Problem eine zu knapp geplante Rücklage war. Die beste digitale Geldanlage beginnt nicht mit einem Klick, sondern mit einem ehrlichen Zeitplan für das eigene Geld.
Für wen der Einstieg besonders gut funktioniert
SmartVermögen passt meiner Einschätzung nach zu Berufstätigen, die monatlich etwas zurücklegen möchten, aber keine Lust auf laufende Eigenverwaltung haben. Auch Menschen, die von einem klassischen Sparbuch oder Tagesgeldkonto kommen und erstmals einen langfristigeren Anlageweg prüfen, können von der geführten Struktur profitieren. Der Schritt wirkt weniger technisch als die Auswahl einzelner Wertpapiere.
Ein realistisches Beispiel ist eine Person, die am Monatsende regelmäßig Geld übrig hat, es aber bisher auf dem Girokonto liegen lässt. Sie möchte nicht jeden Freitag Kurse prüfen und würde bei einer großen Auswahl wahrscheinlich gar nicht anfangen. Für diesen Fall kann die App einen festen Ablauf schaffen: Ziel festlegen, Anlageentscheidung nachvollziehen, regelmäßiges Investieren einplanen und die Entwicklung gelegentlich kontrollieren.
Weniger passend ist die Anwendung für jemanden, der kurzfristig auf Marktbewegungen reagieren möchte. Auch wer sein Portfolio aus vielen einzelnen Aktien, speziellen Branchen oder selbst gewählten Fonds aufbauen will, dürfte mit einem klassischen Depot mehr Freiheit haben. Die Stärke von SmartVermögen liegt gerade darin, dass nicht jede Entscheidung selbst getroffen werden muss. Für manche ist genau das eine Entlastung, für andere eine Einschränkung.
Was die Bewertung über die Akzeptanz verrät
Die App kommt auf eine durchschnittliche Bewertung von 4,4 aus 90 abgegebenen Bewertungen. Das ist ein gutes Signal für die grundsätzliche Zufriedenheit, sollte aber nicht als Beweis verstanden werden, dass sie zu jedem Anlageprofil passt. Bei Finanz-Apps zählen persönliche Ziele und Erwartungen stärker als ein einzelner Durchschnittswert. Die Zahl der Rezensionen ist außerdem überschaubar, weshalb ich die Bewertung eher als ermutigenden Hinweis denn als endgültiges Urteil lese.
Mit mehr als 50.000 Installationen hat SmartVermögen bereits eine sichtbare Nutzerbasis. Das macht die Anwendung nicht automatisch besser, zeigt aber, dass sie nicht nur für eine kleine Gruppe von Testern gedacht ist. Für mich ist entscheidender, ob die App nach dem ersten Einrichten weiterhin einen konkreten Nutzen bietet. Genau dort trennt sich ein hübscher Einstieg von einer dauerhaft brauchbaren Finanzanwendung.
Nach dem ersten Monat: Der Wert entsteht durch Regelmäßigkeit
Nach einigen Wochen verändert sich die Rolle der App. Der Reiz des neuen digitalen Anlagewegs nimmt ab, und es bleibt die Frage, ob SmartVermögen im Alltag einen festen Platz verdient. Meine Antwort lautet: ja, wenn man die Anwendung als Kontroll- und Orientierungsinstrument nutzt, nicht als tägliche Unterhaltungsquelle.
Bei langfristiger Geldanlage ist es sogar ein gutes Zeichen, wenn man nicht ständig etwas tun muss. Eine App, die mich dauernd zum Öffnen und Reagieren verleitet, könnte bei schwankenden Märkten eher schaden. Der sinnvollere Rhythmus besteht darin, die eigene Planung gelegentlich zu prüfen und nicht bei jeder kurzfristigen Bewegung die gesamte Strategie infrage zu stellen.
Hier liegt ein unterschätzter Vorteil gegenüber dem selbst verwalteten Depot. Ein klassisches Depot bietet meist mehr Auswahl und mehr direkte Kontrolle, verlangt aber auch mehr Selbstdisziplin. Wer bei fallenden Kursen nervös wird, kann sich dort leicht zu spontanen Verkäufen verleiten lassen. Eine stärker geführte Lösung kann helfen, Abstand zu gewinnen, sofern sie die eigene Entscheidung verständlich macht und nicht bloß als bequeme Abkürzung genutzt wird.
Gegenüber einem reinen Sparprodukt bietet SmartVermögen den interessanteren Ansatz für Menschen, die langfristiges Wachstum suchen und bereit sind, Schwankungen auszuhalten. Gegenüber einem Tagesgeldkonto ist der Charakter grundlegend anders: Das Geld ist nicht einfach nur geparkt, sondern Teil einer Anlageentscheidung. Deshalb sollte ich den Betrag nicht mit dem Notgroschen verwechseln. Für kurzfristig benötigte Rücklagen ist ein leicht verfügbares Sicherheitskonto oft die passendere Wahl.
Ein nützlicher Arbeitsablauf ist, die App nicht bei jedem Kontostand zu öffnen, sondern mit einem persönlichen Prüfdatum zu verbinden. Ich würde mir beispielsweise einen Termin im Kalender setzen, an dem ich nur drei Fragen beantworte: Passt mein Anlageziel noch? Hat sich meine finanzielle Situation verändert? Brauche ich das Geld früher als gedacht? Dieser Ansatz reduziert hektische Reaktionen und macht die Anwendung zu einem Werkzeug für Planung statt für Kursbeobachtung.
Wiederkehrender Nutzen statt täglicher Beschäftigung
Die langfristige Stärke liegt nicht darin, ständig neue Funktionen zu entdecken. Sie liegt darin, dass die App eine bereits getroffene Entscheidung im Alltag präsent hält. Das kann helfen, wenn man sonst dazu neigt, Sparvorhaben nach einigen Wochen zu vergessen. Gerade bei unregelmäßigem Einkommen oder wechselnden Ausgaben sollte man sich aber nicht blind auf einen automatischen Rhythmus verlassen, sondern die eigenen Möglichkeiten regelmäßig gegenprüfen.
Für Familien oder Paare kann die Anwendung ebenfalls ein Anlass sein, über gemeinsame Ziele zu sprechen. Sie ersetzt kein gemeinsames Finanzkonzept, aber eine konkrete Anlage-App macht abstrakte Vorsätze greifbarer. Wichtig ist, dass beide Beteiligten verstehen, welchem Zweck das Geld dient und welche Schwankungen akzeptabel sind. Wer nur eine Oberfläche bedient, ohne die Konsequenzen zu kennen, baut keine stabile Gewohnheit auf.
Ein weiterer praktischer Punkt ist die Trennung verschiedener Geldtöpfe. Ich würde SmartVermögen nicht als einzigen Ort für sämtliche Ersparnisse betrachten. Ein kurzfristiger Puffer, laufende Ausgaben und langfristige Geldanlage erfüllen unterschiedliche Aufgaben. Diese Aufteilung verhindert, dass man bei einer unerwarteten Rechnung eine langfristige Anlage zur Unzeit auflösen muss.
Die Anwendung verdient langfristig nur dann einen festen Platz, wenn sie diese Disziplin unterstützt. Sie sollte nicht das Gefühl erzeugen, man habe mit dem Einrichten bereits alle finanziellen Fragen erledigt. Wer seine Ziele einmal festlegt und danach nie wieder prüft, nutzt eine digitale Anlage zwar bequem, aber nicht besonders klug.
Wartung und Reibung im Alltag
Der Wartungsaufwand dürfte für die Zielgruppe einer geführten Vermögensanlage geringer sein als bei einem selbst zusammengestellten Depot. Das ist einer der überzeugendsten Gründe, SmartVermögen überhaupt in Betracht zu ziehen. Ich muss nicht laufend einzelne Unternehmen analysieren oder eine lange Watchlist pflegen. Trotzdem bleibt ein Mindestmaß an Aufmerksamkeit notwendig, denn persönliche Lebensumstände ändern sich schneller als ein einmal angelegter Plan.
Wer den Arbeitsplatz wechselt, weniger verdient, eine größere Ausgabe plant oder Schulden zurückzahlen muss, sollte die eigene Anlagesituation neu bewerten. Eine App kann solche Veränderungen nicht sinnvoll einordnen, wenn ich sie nicht selbst berücksichtige. Das ist keine Schwäche nur dieser Anwendung, aber bei einer stark vereinfachten Oberfläche wird die Versuchung größer, die Anlage einfach laufen zu lassen.
Auch die technische Pflege gehört dazu. Die aktuelle Version 3.5.1 zeigt, dass die Anwendung weiterentwickelt wird. Für mich bedeutet das trotzdem nicht, dass jedes Update automatisch einen persönlichen Vorteil bringt. Nach einer Aktualisierung würde ich kurz prüfen, ob sich Abläufe verändert haben und ob wichtige Informationen noch dort zu finden sind, wo ich sie erwarte. Bei einer Finanz-App ist diese kleine Gewohnheit sinnvoller als bei einer gewöhnlichen Unterhaltungs-App.
Die kostenlose Installation senkt die Einstiegshürde deutlich. Bei Finanzprodukten sollte man den Preis der App aber nicht mit den möglichen Kosten der Geldanlage gleichsetzen. Entscheidend sind die Bedingungen des jeweiligen Angebots, mögliche laufende Kosten und die Frage, welche Leistung man dafür erhält. Ich würde diese Punkte vor einer verbindlichen Entscheidung direkt in den relevanten Unterlagen prüfen, statt mich von der kostenlosen App selbst beruhigen zu lassen.
Das ist einer der Bereiche, in denen ein klassisches Depot für erfahrene Nutzer transparenter wirken kann. Dort lassen sich einzelne Produkte und deren Konditionen oft direkter miteinander vergleichen. SmartVermögen kann dafür bequemer sein, wenn ich Unterstützung und weniger Auswahl bevorzuge. Bequemlichkeit hat aber einen Preis in Form geringerer Eigenkontrolle: Ich muss akzeptieren, dass die Anwendung den Anlageweg stärker strukturiert.
Wo langfristig Ermüdung entstehen kann
Die erste mögliche Ermüdungsquelle ist die Wiederholung. Nach dem Einrichten gibt es bei einer langfristigen Anlage naturgemäß weniger sichtbare Veränderungen als bei einer Trading-App. Wer ständig neue Impulse erwartet, könnte SmartVermögen nach kurzer Zeit langweilig finden. Für mich ist das kein Fehler, sondern eine Folge des Anlageziels. Langweilig kann bei langfristigem Sparen sogar gesünder sein als aufregend.
Die zweite Reibung entsteht, wenn die eigene Situation nicht in ein geführtes Schema passt. Selbstständige mit stark schwankenden Einnahmen, Menschen mit mehreren Anlagezielen oder Nutzer mit einem ausgeprägten Wunsch nach individueller Produktauswahl brauchen möglicherweise mehr Flexibilität. In solchen Fällen kann ein unabhängiger Vergleich oder ein Depot mit breiterem Funktionsumfang besser passen.
Drittens kann die digitale Darstellung eine trügerische Einfachheit erzeugen. Ein paar klare Schritte auf dem Bildschirm lassen die dahinterliegende Verantwortung kleiner wirken, als sie ist. Ich würde deshalb jede Erklärung zu Risiko, Anlagehorizont und Verfügbarkeit aufmerksam lesen und nicht nur die bequemste Auswahl anklicken. Gerade Anfänger profitieren davon, Begriffe nachzuschlagen, bevor sie eine Entscheidung bestätigen.
Ein vierter Punkt betrifft die emotionale Seite. Auch bei professionell wirkender Verwaltung bleiben Marktbewegungen unangenehm, wenn das eigene Geld sichtbar schwankt. Wer schon bei kleinen Rückgängen sofort handeln möchte, braucht eventuell zuerst mehr Grundlagenwissen oder eine anders gewählte Risikostruktur. SmartVermögen kann die Bedienung vereinfachen, aber keine Angst vor Verlusten wegdesignen.
Ich würde die App außerdem nicht als vollständigen Ersatz für eine persönliche Finanzplanung betrachten. Sie kann ein Baustein für den langfristigen Vermögensaufbau sein, ersetzt aber weder einen Notgroschen noch die Prüfung von Schulden, Versicherungen und größeren Lebenszielen. Diese Einordnung schützt vor einer typischen Fehlanwendung: alles in einen einzigen digitalen Anlageweg zu stecken, nur weil der Einstieg angenehm wirkt.
Mein Urteil nach dem Gewöhnungseffekt
SmartVermögen verdient aus meiner Sicht dann einen dauerhaften Platz, wenn ich eine einfache, digital begleitete Geldanlage suche und bewusst auf einen Teil der direkten Auswahl verzichte. Die Anwendung von bevestor GmbH wirkt besonders interessant für Menschen, die bisher zwischen einem kaum verzinsten Konto und einem zu kompliziert erscheinenden Depot festhängen. Sie kann die Schwelle zum langfristigen Investieren senken, ohne den Nutzer mit einer überladenen Oberfläche abzuschrecken.
Ich würde sie einem Freund empfehlen, der ein klares Anlageziel hat, nicht täglich handeln möchte und bereit ist, die grundlegenden Bedingungen seiner Anlage zu verstehen. Vor dem Start sollte dieser Freund jedoch zuerst einen finanziellen Puffer aufbauen, den Anlagehorizont festlegen und die Konditionen aufmerksam prüfen. Danach kann die App ihre eigentliche Stärke ausspielen: weniger Verwaltungsstress und eine bessere Chance, an einer vernünftigen Routine festzuhalten.
Abstand nehmen würde ich, wenn maximale Kontrolle, kurzfristiger Handel oder eine sehr individuelle Zusammenstellung im Vordergrund stehen. Dann ist ein klassisches Depot wahrscheinlich die bessere Wahl. Auch wer sein Geld jederzeit ohne Schwankungsrisiko benötigt, sollte eher eine passende kurzfristige Sparlösung prüfen. SmartVermögen ist kein universelles Finanzzentrum, sondern ein bestimmter Weg für langfristig orientierte Anleger.
Die durchschnittliche Bewertung von 4,4 und die mehr als 50.000 Installationen sprechen für eine ordentliche Akzeptanz, ersetzen aber keine persönliche Prüfung. Die kostenlose App und die Freigabe ab USK 0 machen den Zugang leicht; sie sagen allein noch nichts darüber aus, ob das Anlagekonzept zu mir passt. Genau diese Unterscheidung ist wichtig, weil eine angenehme Bedienung sonst zu einer vorschnellen finanziellen Entscheidung verleiten kann.
Mein langfristiges Fazit ist deshalb bewusst positiv mit Einschränkung: SmartVermögen ist am stärksten, wenn es Ruhe, Struktur und regelmäßiges Handeln unterstützt. Es verliert an Wert, sobald ich von ihm eigenständige Finanzberatung für jede Lebenslage, maximale Produktauswahl oder spannende tägliche Aktivität erwarte. Wer die App als Werkzeug für eine durchdachte Gewohnheit nutzt und nicht als Abkürzung um jede Verantwortung herum, kann darin einen sinnvollen Begleiter für den Vermögensaufbau finden.
Für mich bleibt genau das der entscheidende Test nach dem Ende der ersten Begeisterung. Eine gute Finanz-App muss nicht jeden Tag Aufmerksamkeit verlangen. Sie muss mir helfen, eine passende Entscheidung zu treffen, sie im Alltag nicht aus den Augen zu verlieren und bei wichtigen Veränderungen rechtzeitig neu hinzusehen. In diesem engeren, aber realistischen Rahmen kann SmartVermögen seine Aufgabe überzeugend erfüllen.


